Предприниматели, предоставляющие услуги такси, должны соблюдать законодательство в сфере бухгалтерской деятельности, а именно Закона от 06.07.1995 г. №265/95-ВР «О применении регистраторов бухгалтерского учёта операций в сфере торговли, общественного питания и услуг».
В соответствии с этим законом авторы определяют круг плательщиков, которые должны применять платежи РРО или ПРРО.
Поставщики услуг в транспортной сфере, как правило, работают на 2 или 3 группе упрощённого режима налогообложения, и их деятельность не включена в список, утверждённый постановлением КМУ № 1336. Напомним, в этом постановлении законодатель указал категории плательщиков, которые могут работать без РРО, но имеют книги учёта расчётных операций.
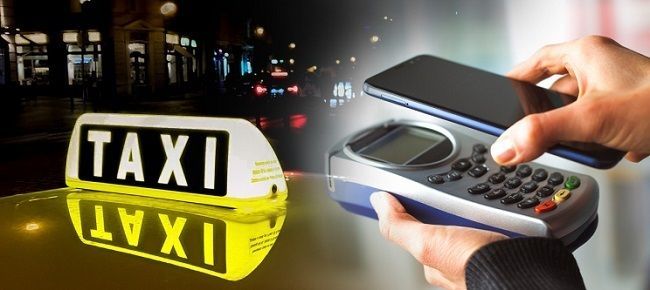
Таксисты-физлица оплачивают услуги по перевозке наличными или принимают электронные платёжные карты в салоне собственного или арендованного транспорта. Поэтому они должны использовать РРО при приёме оплаты пассажиров и выдавать им фискальный кассовый чек.
При этом РРО может быть аппаратным (обычным кассовым аппаратом) или программным.
Налоговики советуют пользоваться программным обеспечением ПРРО НСЗУ, которое предоставляется предпринимателям бесплатно – бесплатной является не только сама программа, но и её поддержка.